分享到:
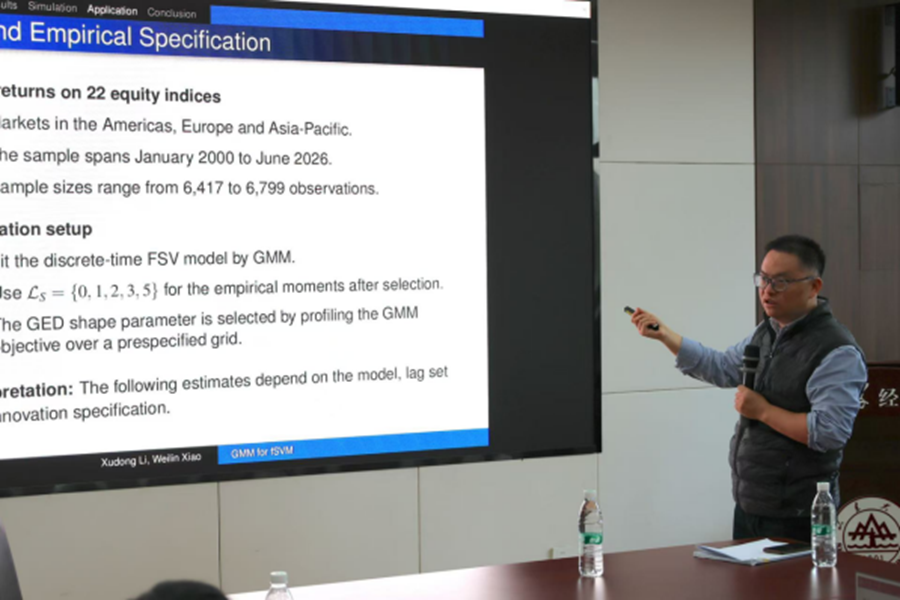
11月2日,经济学院第五十四期金融学术讲座在中心校区知新楼B321举办,浙江大学管理学院副教授肖炜麟受邀作题为“GMM Estimation of Fractional Stochastic Volatility Models: Theory and Evidence fromGlobal Equity Markets”的学术报告。讲座由经济学院副教授刘彦伯主持,学院部分师生参会。
报告围绕波动率的粗糙性问题展开,指出传统布朗运动驱动的波动率模型存在局限,分数随机波动率等粗糙波动率模型能更好地捕捉金融资产波动率的尖峰厚尾、长记忆与反持续性特征。研究采用可直接观测的日度对数收益率,在分数随机波动率模型框架下运用广义矩估计(GMM)方法对Hurst指数等参数进行联合估计,并允许收益率新息服从t分布、广义误差分布等多种厚尾分布。在正则性条件下,该估计量在Hurst指数全取值区间内均具备相合性与渐近正态性,覆盖长记忆、短记忆与反持续性三类记忆模式。蒙特卡洛模拟验证了上述渐近理论,表明较短的滞后阶即可识别粗糙波动率。对全球主要股票指数的实证结果显示,各市场Hurst指数整体处于较低水平,有力支持粗糙波动率假说,为发达市场、新兴市场与前沿市场普遍存在粗糙波动率特征提供了经验证据。
肖炜麟,浙江大学管理学院副教授、博士生导师。主要研究领域为资产定价、金融风险管理、金融计量和机器学习等,在《Journal of Econometrics》《Journal of Business & Economic Statistics》《Econometric Theory》《Electronic Journal of Statistics》《Science China Mathematics》《中国科学:数学》《管理科学学报》《系统工程理论与实践》等国内外期刊发表多篇学术论文,主持多项国家自然科学基金青年项目和面上项目。
图文/成晓洋


 经院新闻
